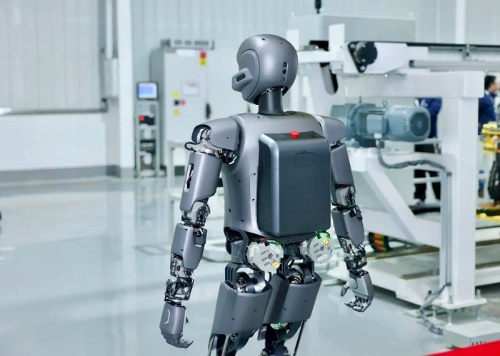
从出口竞争力看我国研发投入的结构性问题——以智能机器人研发为例
引言
我国出口结构持续优化,机电产品和高技术产品占比稳步提升,但与此部分关键领域仍面临“卡脖子”困境,出口竞争力的进一步提升遭遇瓶颈。在这一背景下,研发投入的规模与结构成为决定产业国际竞争力的核心变量。本文以智能机器人研发为切入点,分析我国研发投入中存在的结构性问题,探讨其如何影响出口竞争力,并提出相应的政策思考。
一、我国智能机器人出口竞争力现状
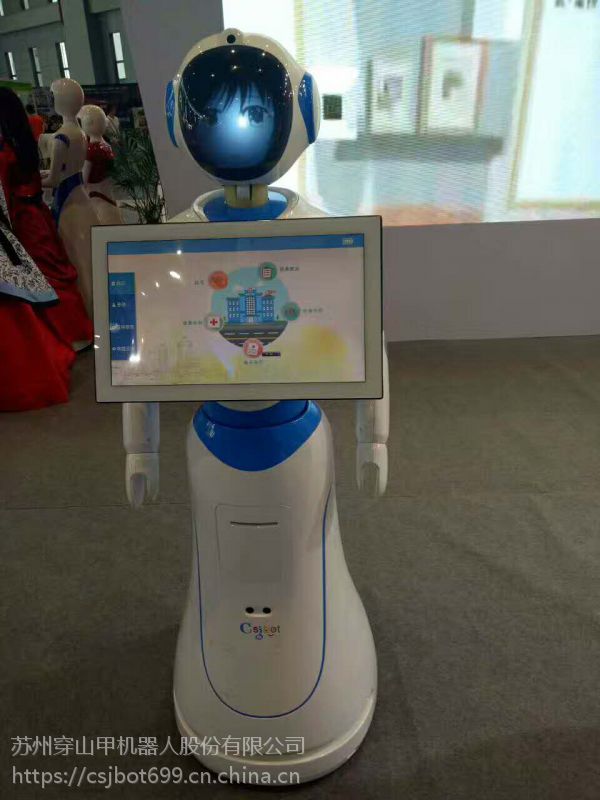
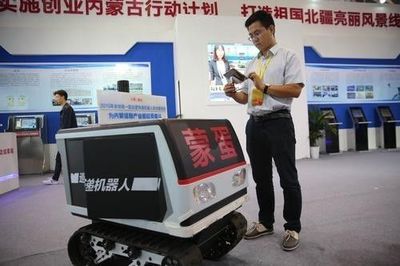
智能机器人集成了人工智能、精密机械、传感器、控制系统等多领域技术,是衡量一国高端制造水平的重要标志。从出口数据看,我国已成为全球重要的工业机器人及服务机器人出口国,扫地机器人、教育机器人、物流机器人等产品在国际市场具备较强价格优势。高端工业机器人、核心零部件(如减速器、伺服电机、控制器)仍严重依赖进口,出口产品多集中在中低端环节,附加值较低。这种“大而不强”的出口格局,折射出研发投入的结构性矛盾。
二、研发投入的结构性问题及其对出口竞争力的制约
1. 基础研究与关键核心技术投入不足
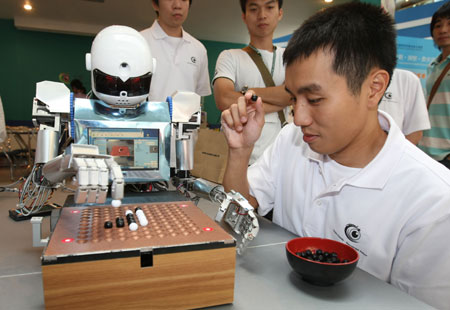
我国研发经费总量已居世界第二,但基础研究占比长期徘徊在6%左右,与发达国家15%-20%的水平差距明显。在智能机器人领域,基础研究薄弱直接导致原始创新匮乏。例如,机器人动力学建模、人机协作认知、灵巧操作等底层理论多源自海外,国内企业更多从事应用层开发和系统集成。出口产品因此容易陷入同质化价格竞争,难以通过技术代差获取高额利润。
2. 研发投入主体结构失衡
企业、高校和科研院所的研发定位存在错位。在机器人领域,高校和科研院所侧重发表论文和原理样机,成果转化率低;而多数中小企业受制于资金和风险,倾向于逆向工程和短平快开发,缺乏长周期、高风险的颠覆性技术投入。研发链条的断裂使得从实验室到产业化的“死亡之谷”难以跨越。出口企业往往只能购买国外核心部件进行组装,出口竞争力受制于人。
3. 资源分散与重复投入
各地在机器人产业园区、创新中心建设上存在一哄而上的现象,研发资金分散于众多项目,难以形成合力。不同部门、不同计划之间的研发投入缺乏协同,导致基础共性技术(如机器人操作系统、仿真平台、标准体系)重复研发但水平不高。在国际市场上,我国机器人企业难以像发那科、ABB等巨头那样依托统一的底层技术平台快速迭代产品,出口产品的可靠性和一致性不足。
4. 产学研用协同机制不畅
智能机器人研发高度依赖应用场景反馈。我国虽然拥有全球最大的制造业应用市场,但用户企业、机器人厂商与研发机构之间缺乏常态化的需求对接和联合攻关机制。研发投入未能有效瞄准出口市场对高性能、高可靠性、易用性的要求,导致部分国产机器人“不好用、不敢用”,出口竞争力削弱。
三、优化研发投入结构、提升出口竞争力的路径
1. 加大基础研究和共性技术投入
建议将智能机器人基础理论、核心算法、新型材料等纳入国家科技重大专项,引导央国企和头部企业增加基础研究投入,设立机器人基础研究基金,鼓励长周期、高风险探索。只有夯实底层技术,才能支撑出口产品从“组装”走向“创造”。
2. 强化企业创新主体地位,构建协同攻关体系
通过“揭榜挂帅”“创新联合体”等机制,支持龙头企业牵头,联合高校、院所和上下游企业,围绕减速器、伺服系统、智能控制等“卡脖子”环节进行联合攻关。培育一批“专精特新”机器人企业,使其在细分领域形成出口核心竞争力。
3. 引导研发投入与出口需求精准对接
依托自贸试验区、跨境电商等平台,建立出口市场需求信息反馈机制,引导研发机构针对海外用户偏好(如安全性、人机交互、维护成本)进行定向开发。鼓励企业在海外设立研发中心,就地吸收技术人才和场景知识,反哺国内研发。
4. 完善研发投入的评估与激励机制
改革科研评价体系,对机器人领域增加技术转化、出口贡献等指标权重。通过税收优惠、首台(套)保险补偿、出口信贷等政策,降低企业研发风险,使更多资源流向能切实提升出口竞争力的创新活动。
四、
我国智能机器人出口正处于由大变强的关键阶段,研发投入的结构性问题已成为制约出口竞争力提升的深层障碍。只有从基础研究、主体协同、资源配置和机制保障等方面系统发力,推动研发投入从“总量扩张”转向“结构优化”,才能实现智能机器人产业的高质量出口,在全球价值链中占据更有利的位置。这不仅关乎一个产业的兴衰,更关乎我国参与新一轮科技革命和产业变革的主动权。
如若转载,请注明出处:http://www.gyo333.com/product/46.html
更新时间:2026-10-05 13:55:59